

Обновлено: 8 октября 2026 года. Разбираю обе волны изменений — февральскую и октябрьскую. Всё, что здесь написано, я перепроверила на момент публикации.
Я занимаюсь недвижимостью в Уфе больше десяти лет, и честно скажу: таких перемен в семейной ипотеке я не помню. Программу за год перекроили дважды. С 1 февраля действует правило «одна семья — одна льготная ипотека»: супруги автоматически становятся созаёмщиками по одному кредиту, а «донорская» схема, на которой ловили вторую льготную ставку, закрыта. А с 1 октября ставка вообще перестала быть единой — теперь она зависит от количества детей и региона: для семьи с одним ребёнком в большинстве регионов она выросла с 6% до 10%, зато семьи с пятью детьми получили ставку 2%.
Оглавление
- Суть изменений: что поменялось в 2026 году
- Ставки и лимиты с 1 октября 2026: таблицы по количеству детей
- Кому доступна семейная ипотека: условия программы
- Донорская ипотека: закрыта или всё-таки нет?
- ИЖС: ставка 6% и ограничение субсидии 15 годами
- Старый кредит: сохранятся ли прежние условия
- Пошаговый чек-лист оформления семейной ипотеки
- FAQ: частые вопросы
- Вместо заключения: к чему всё пришло
Слишком длинно? Вот суть в 4 пунктах
- С 1 февраля 2026 года — «одна льготная ипотека на семью»: оба супруга обязаны быть созаёмщиками, оформить параллельную семейную ипотеку на второго супруга больше нельзя. Правило действует даже на договоры, заключённые после 1 февраля по заявке, поданной в январе.
- С 1 октября 2026 года — прогрессивная шкала: ставка зависит от числа детей — от 10% на первого ребёнка до 2% на пятого и последующих (в Москве, Санкт-Петербурге и их областях — до 12% и 4% соответственно). Прежняя единая ставка 6% к новым договорам больше не применяется.
- ИЖС остаётся на 6% — строительство дома и покупка участка под застройку по-прежнему идут по ставке 6% независимо от числа детей, но государство субсидирует кредит не дольше 15 лет.
- Старые договоры не тронуты — все, кто оформил семейную ипотеку до 1 октября 2026 года, продолжают платить по прежним условиям. А вот рефинансирование может пересчитать условия — об этом ниже.
Подробный разбор каждого пункта — ниже в статье.
Суть изменений: что поменялось в семейной ипотеке в 2026 году
2026-й стал для семейной ипотеки годом самой глубокой перестройки с момента запуска программы в 2018-м. Корректировали её дважды — сначала в феврале, потом в октябре, и каждый раз менялась не «косметика», а сама логика участия. Я работала с клиентами и до, и после обеих реформ, поэтому расскажу, как это выглядит с той стороны стола, где сидят покупатели.
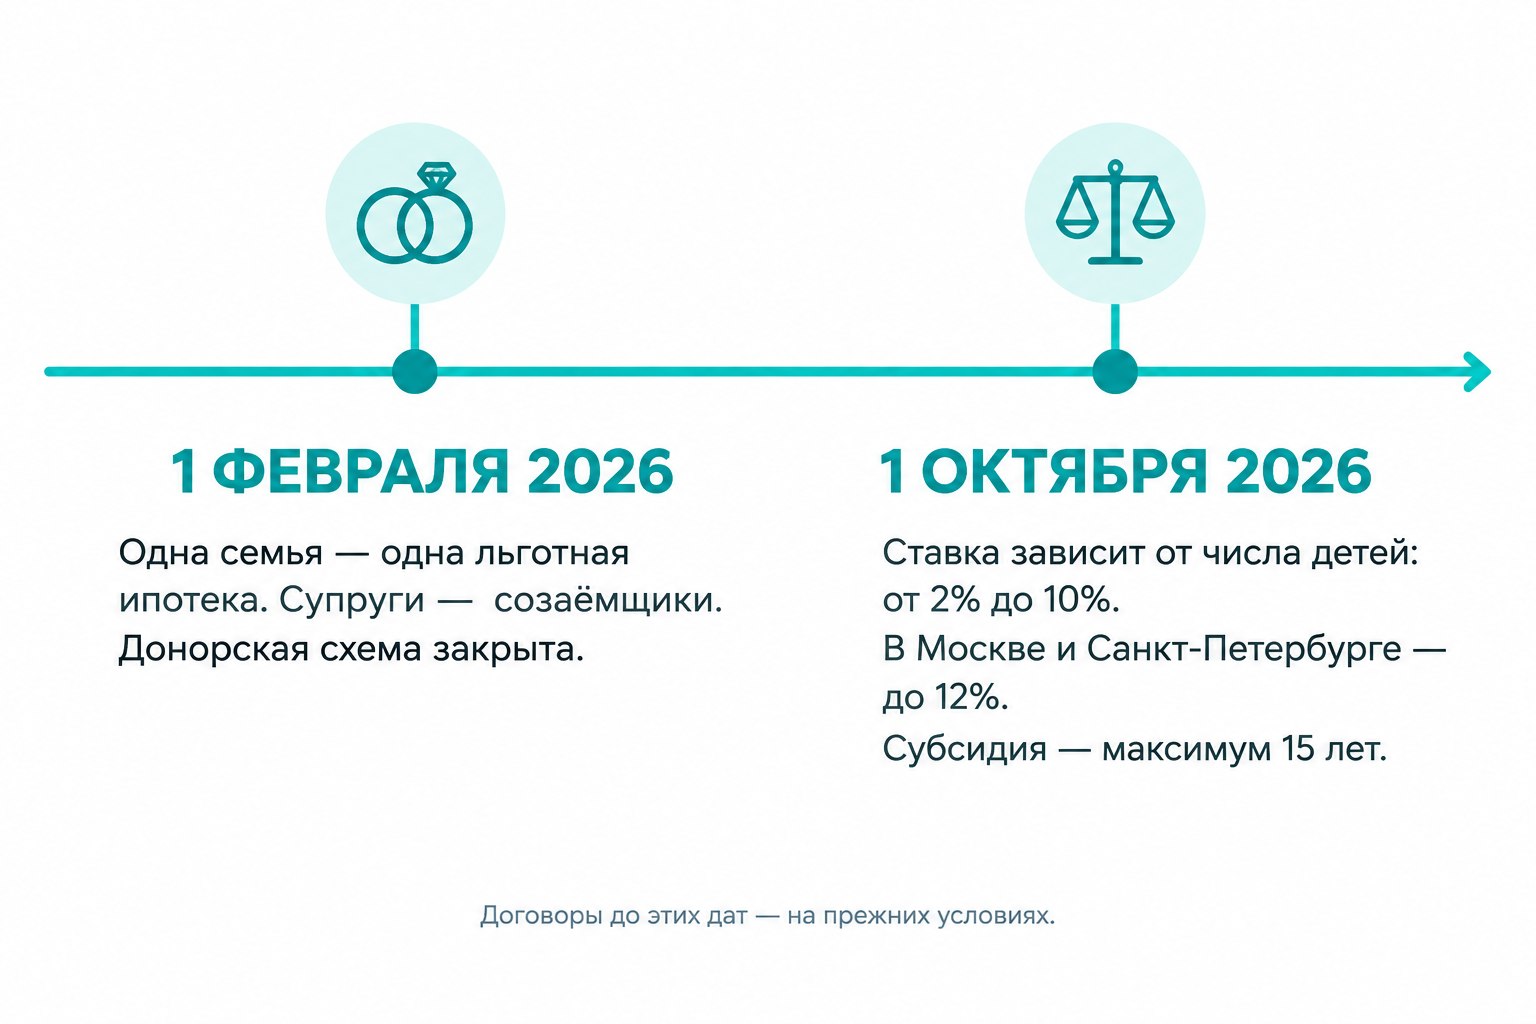
Реформа 1 февраля 2026 года: одна семья — одна льготная ипотека
До февраля у семей была лазейка, которую рынок прозвал «донорской ипотекой». Выглядела она так: муж оформляет семейную ипотеку на квартиру, жена — на дом, а роль «донора» с нужным количеством детей играет родственник или, по откровенной схеме, вообще посторонний человек — его добавляют в договор, а через пару лет исключают. Одна семья получала две льготные ставки вместо одной, «доноры» зарабатывали на своём семейном статусе. Я сама видела такие сделки в Уфе — и могу сказать, что банковские риск-отделы это тоже видели, потому что к осени прошлого года пару банков уже начали тихо отказывать в подобных структурах.
С 1 февраля 2026 года лазейка закрыта. Теперь супруги обязаны выступать созаёмщиками по одному кредитному договору — вторую семейную ипотеку банк не выдаст, пока действует первая. Но запомните главную деталь, о которую спотыкаются до сих пор: правило применяется к договорам, заключённым начиная с 1 февраля 2026 года, — даже если заявка была подана ещё в январе. Решает дата подписания договора, а не дата обращения в банк. Один мой клиент в январе тянул с выбором квартиры, рассчитывая «как получится» — в итоге подписал договор 4 февраля и получил уже новые правила, хотя одобрение было «на руках» с декабря.
Есть и менее очевидный сценарий, о котором стоит знать заранее. Если созаёмщиком вне брака стал человек, который сам когда-нибудь захочет оформить семейную ипотеку — например, брат или подруга, — он «сжигает» своё собственное право на программу: участие в чужой льготной ипотеке лишает возможности получить свою. Об этом и о редких случаях, когда привлечь созаёмщика всё же можно, — подробнее в разделе о донорской схеме.
Реформа 1 октября 2026 года: прогрессивная шкала ставок
Вторая волна изменений — концептуально более серьёзная. Решением, согласованным с Минфином России (22 сентября 2026 года), единая ставка 6% ушла в прошлое: теперь она привязана к количеству детей в семье и к региону покупки. Логика понятна: чем больше детей — тем дешевле кредит. Многодетные получили самые низкие ставки за всю историю программы, а вот семьи с одним ребёнком ощутили удорожание почти вдвое — и именно они чаще всего звонят мне сейчас с вопросом «что делать».
Одновременно ввели ограничение по сроку господдержки — 15 лет. Государство компенсирует банку разницу между рыночной и льготной ставкой не весь срок кредита, а только первые 15 лет. Что будет с платежом после — разбираю в отдельном разделе, потому что это самая недооценённая ловушка новых правил.
Полные условия реформы с примерами расчётов — в разборе Гарант.ру.
Было и стало: главные изменения одной таблицей
| Параметр | До реформ (2024 — начало 2026) | С 1 октября 2026 года |
|---|---|---|
| Ставка | Единая 6% для всех семей | От 2% до 10% — по числу детей (в Москве, Санкт-Петербурге и их областях — от 4% до 12%) |
| Лимит кредита | 6 млн ₽ для всех регионов; 12 млн ₽ для Москвы, Санкт-Петербурга и их областей | От 6 до 10 млн ₽ — по числу детей (в столичных агломерациях — от 12 до 18 млн ₽) |
| Ставка на ИЖС | 6% | 6% — без изменений, независимо от числа детей |
| Срок субсидирования | Весь срок кредита | Не более 15 лет |
| Число льготных кредитов на семью | Формально один, фактически обходился через «донорскую» схему | Строго один: оба супруга — созаёмщики |
Источники: разбор реформ на Банки.ру и Гарант.ру, динамика выдач — РБК Недвижимость.
Если вы в Башкортостане. К Уфе и всей республике применяется общероссийская шкала ставок и лимитов — «столичные» 12–18 млн ₽ у нас не действуют. На практике это значит: льготный кредит ограничен 6–10 млн ₽ в зависимости от числа детей. При ценах на жильё в Уфе этой суммы обычно хватает и на вторичку, и на большинство новостроек — но если не хватает, добор оформляется рыночным кредитом, и как считать такой «двойной» кредит, покажу ниже.
Ставки и лимиты семейной ипотеки с 1 октября 2026 года: таблицы по количеству детей
С 1 октября 2026 года размер льготной ставки определяют два параметра: сколько детей в семье (важно, чтобы хотя бы один был младше 7 лет) и где покупается жильё. Для большинства регионов действует одна шкала, а для Москвы, Санкт-Петербурга и их областей — своя, с повышенными ставками и лимитами. Прежняя единая ставка 6% на новые договоры больше не распространяется. Давайте смотреть цифры — сразу подсвечу, где самая дорогая точка шкалы, а где самая выгодная.
Таблица 1. Условия для большинства регионов, включая Башкортостан
| Дети в семье | Ставка | Максимальный лимит кредита |
|---|---|---|
| 1 ребёнок | 10% — самая высокая | 6 млн ₽ |
| 2 ребёнка | 8% | 8 млн ₽ |
| 3 ребёнка | 6% — как раньше, для всех | 10 млн ₽ |
| 4 ребёнка | 4% | 10 млн ₽ |
| 5 и более детей | 2% — минимум по программе | 10 млн ₽ |
Таблица 2. Условия для Москвы, Санкт-Петербурга и их областей
| Дети в семье | Ставка | Максимальный лимит кредита |
|---|---|---|
| 1 ребёнок | 12% | 12 млн ₽ |
| 2 ребёнка | 10% | 15 млн ₽ |
| 3 ребёнка | 8% | 18 млн ₽ |
| 4 ребёнка | 6% | 18 млн ₽ |
| 5 и более детей | 4% | 18 млн ₽ |
Источник шкалы ставок и лимитов — разбор реформы на Гарант.ру; обзор реакции рынка — РБК.
Лестница ставок: как программа перераспределила выгоду
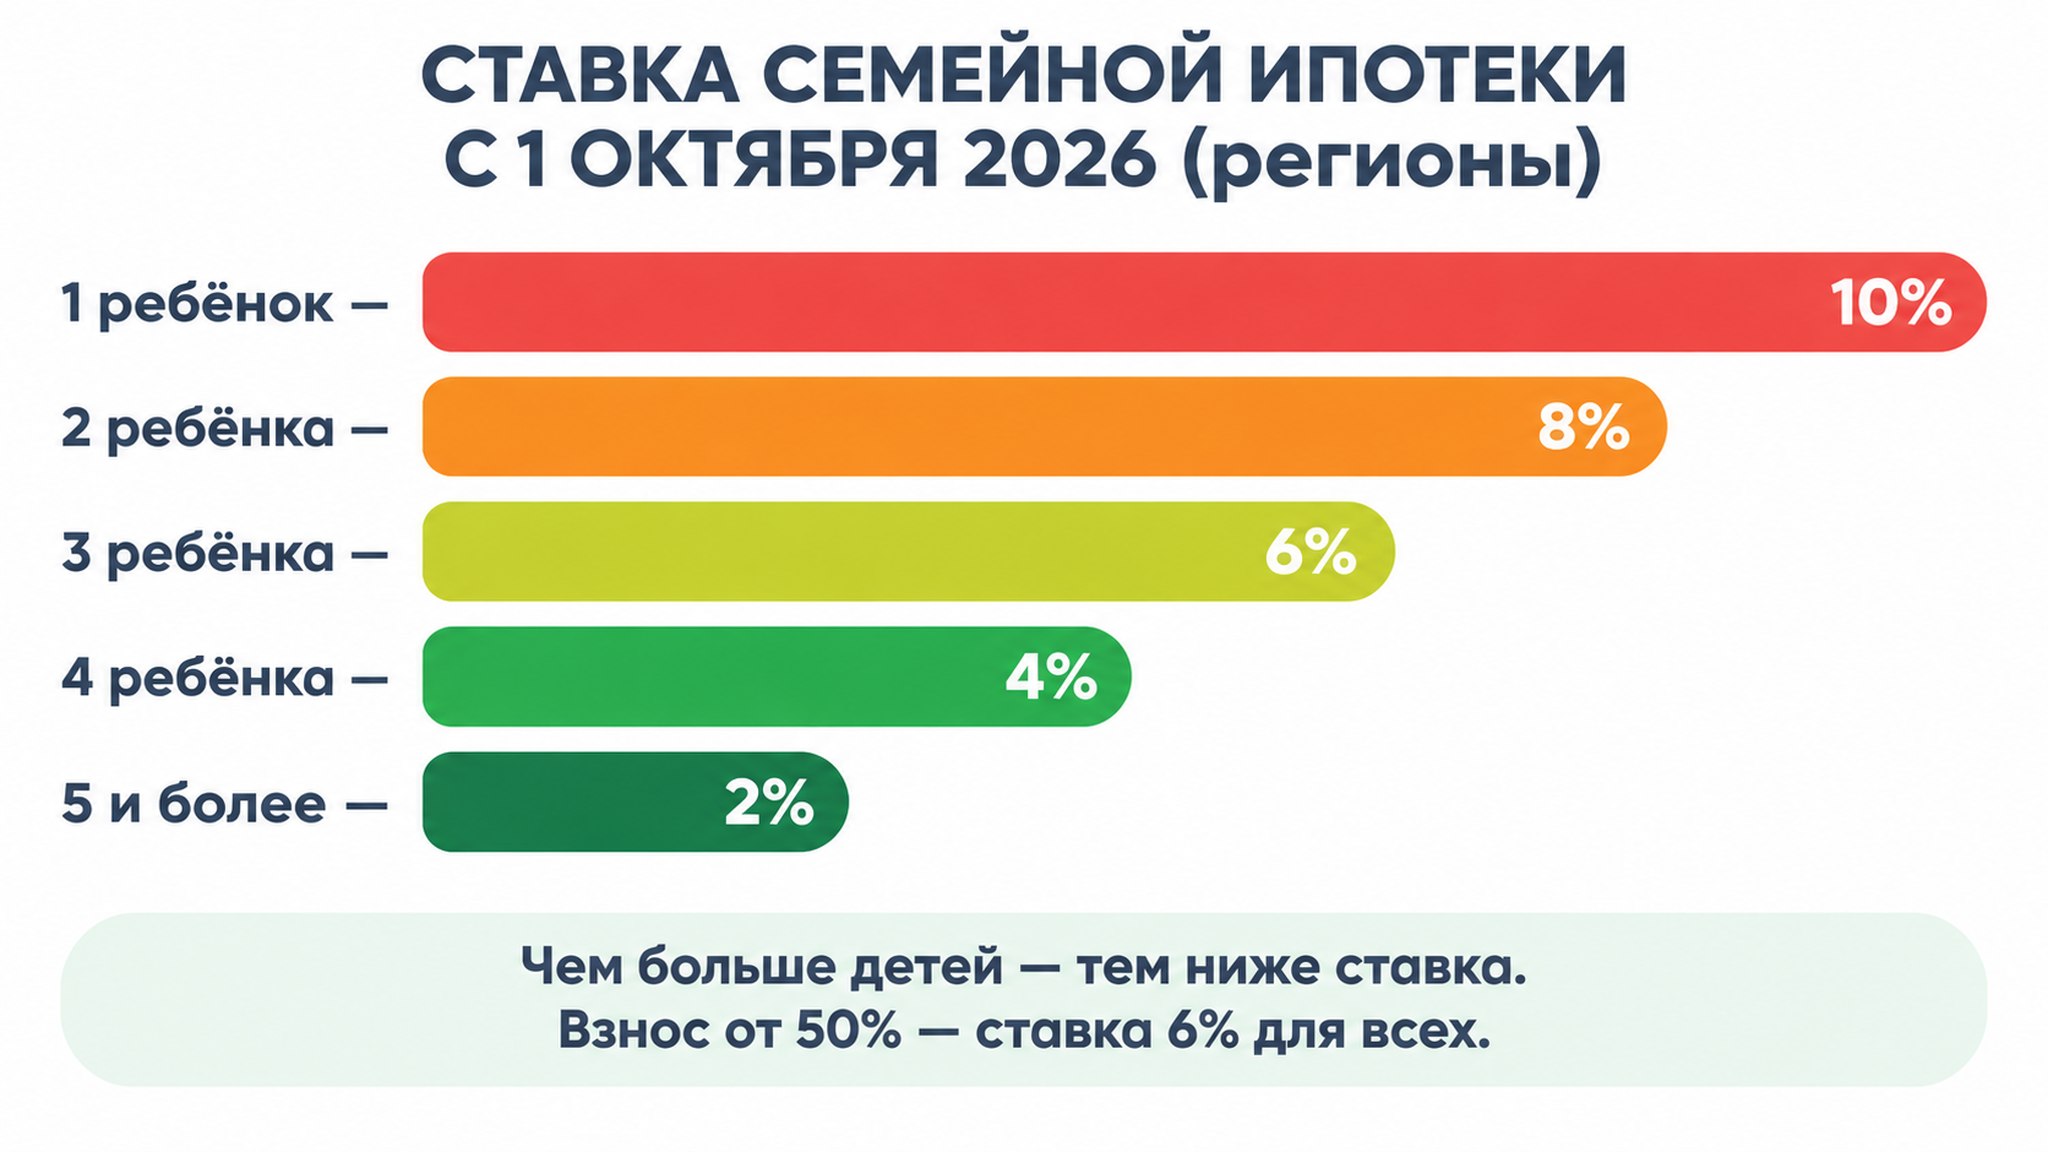
Чтобы шкала считывалась с одного взгляда, я свела региональные ставки в наглядную «лестницу» — чем ниже ставка, тем короче полоса:
Что я вижу в этой шкале после всех своих сделок осени. Программа перераспределила выгоду внутри себя. Семьи с одним ребёнком стали платить заметно больше: их ставка выросла с 6% до 10% — а ведь именно «однодетные» семьи составляют основную массу заёмщиков, поэтому жалобы после реформы слышны в основном от них. Зато многодетные впервые получили условия, которых прежде не было даже теоретически: 4% на четвёртого ребёнка и 2% на пятого — ниже, чем по любой рыночной программе с господдержкой за всю историю льготной ипотеки. По сути, государство сделало ставку инструментом рождаемости: хотите дешёвый кредит — растите детей.
Компенсирующий механизм, о котором мало кто знает
Если семья вносит первоначальный взнос от 50% стоимости жилья, ставка фиксируется на уровне 6% — независимо от числа детей и региона. Для семьи с одним ребёнком, у которой есть накопления, это часто выгоднее, чем брать большую сумму под 10%. Всегда считаю этот сценарий первым — дальше покажу на цифрах, почему.
Если вы покупаете в Башкортостане
К Уфе и всей республике применяется «региональная» шкала из Таблицы 1: лимит льготного кредита — от 6 до 10 млн ₽ в зависимости от числа детей. Столичные 12–18 млн ₽ у нас не действуют — даже если банк, который выдаёт кредит, зарегистрирован в Москве. Важно другое: при ценах на жильё в Уфе этих денег обычно хватает и на вторичку, и на большинство новостроек. А если не хватает — добор оформляется рыночным кредитом: банк выдаёт два договора, льготный и рыночный, каждый на свою часть. Как считать такую «двойную» сделку, разбираю ниже.
Примеры расчётов: сколько теперь платят семьи
Теория теорией, но решения принимаются в рублях. Посчитала два типовых сценария по аннуитету — так платит большинство заёмщиков. Страховки в расчёт не брала, чтобы цифры были сопоставимы.
Пример 1. Семья с двумя детьми из Уфы. Квартира за 10 млн ₽, первоначальный взнос 2 млн ₽ (20%), кредит 8 млн ₽ на 20 лет. Ставка по новым правилам — 8% (Таблица 1): ежемесячный платёж составит около 66 900 ₽. Для сравнения: тот же кредит по рыночной ставке около 19% — это примерно 129 700 ₽ в месяц. То есть даже после удорожания программы семейная ипотека экономит этой семье больше 60 тыс. ₽ ежемесячно. Вот почему, несмотря на все реформы, я по-прежнему рекомендую клиентам проверять право на неё в первую очередь.
Пример 2. Семья с одним ребёнком: цена реформы в рублях. Кредит 6 млн ₽ на 20 лет. По старым условиям (6%) платёж был около 43 000 ₽, по новым (10%) — около 57 900 ₽. Разница — примерно 15 000 ₽ в месяц, или +35% к платежу. А теперь тот самый компенсирующий сценарий: если у этой семьи есть накопления на 50% взноса, ставка вернётся на уровень 6% — и платёж снова станет около 43 000 ₽. Поэтому мой первый вопрос клиентам с одним ребёнком теперь звучит так: «Сколько у вас есть на взнос?» Иногда разумнее попросить в долг у родителей, чем переплачивать 4 процентных пункта двадцать лет.
Пример 3. Многодетная семья: нижняя точка шкалы. Пять детей, кредит 10 млн ₽ на 20 лет. По ставке 2% платёж — около 50 600 ₽. Для сравнения: до реформы та же сумма по ставке 6% стоила бы около 143 300 ₽ в месяц. Экономия — почти 93 тыс. ₽ ежемесячно, больше 22 млн ₽ за полный срок кредита. Никогда ещё третий-пятый ребёнок в семье не «стоил» так дорого банку и так дёшево родителям.
⚠️ Ловушка: «правило 15 лет» меняет всю математику сравнения
В примере 1 кредит на 20 лет субсидируется только первые 15. Значит, банки и программы нужно сравнивать не по стартовой ставке, а по платежу после окончания периода субсидирования — разница между предложениями в этот момент может достигать нескольких тысяч рублей в месяц. Как именно считается платёж после 15 лет и что делать, если он вас пугает, — подробно разбираю в разделе об ограничении субсидии ниже.
Кому доступна семейная ипотека: условия программы в 2026 году
Прежде чем считать ставки, важно понять, подпадаете ли вы под программу вообще. За годы работы я выучила простой принцип: условия семейной ипотеки проверяются по четырём пунктам — дети, взнос, регистрация и особые случаи. Если хоть один «не сходится», банк отправит вас в рыночную ипотеку или заставит ждать. Разберу каждый пункт так, как объясняю клиентам на первой консультации.
Условие 1. Ребёнок до 7 лет — главный «входной билет»
Базовое требование программы: хотя бы один ребёнок в семье должен быть младше 7 лет на дату заключения кредитного договора. Обратите внимание на формулировку — именно на дату договора, а не на дату подачи заявки. Возраст остальных детей значения не имеет: если старшему 15, а младшему 3 года — программа открыта.
Отсюда важное следствие, которое многие упускают: если вашему единственному ребёнку скоро исполнится 7 лет, у вас есть вполне конкретный дедлайн. Договор должен быть подписан до дня рождения. Я всегда советую таким семьям закладывать на поиск квартиры и одобрение банка не меньше двух-трёх месяцев — и не тянуть до последнего месяца, потому что именно в ноябре-декабре перед «рубежными» днями рождения очередь из покупателей у банков самая плотная.
⚠️ Частая ошибка: «у нас родится второй — вот тогда и оформим»
Если первый ребёнок уже перешагнул 7 лет, а второго вы только планируете, оформить семейную ипотеку можно будет только после рождения второго — и то лишь пока один из детей младше 7. Ставка при этом будет по шкале «2 ребёнка» — 8%. Планировать надо так: сначала факт рождения (или усыновления), потом договор. Задним числом условия не применяются.
Условие 2. Первоначальный взнос — от 20%, но есть премиальный порог
Минимальный первоначальный взнос по программе — 20% от стоимости жилья. Но в реформе 2026 года появился второй порог, который переворачивает обычную логику экономии: если вы вносите от 50% стоимости, ставка фиксируется на уровне 6% — независимо от числа детей и региона.
Смысл простой: чем больше собственных денег вы вложили, тем меньше риск для банка, тем дешевле вам кредит. На практике это открывает неочевидную альтернативу для семей с одним ребёнком. Смотрите: под 10% с взносом 20% вы платите существенно больше каждый месяц, а взяв те же деньги «более крупным куском» — под 6%. Иногда выгоднее продать машину, взять беспроцентную рассрочку у родственников или потратить маткапитал на взнос, чем двадцать лет переплачивать 4 процентных пункта. В прошлом блоке я показала это на расчётах: разница между этими сценариями — десятки тысяч рублей в месяц.
Маткапитал можно пустить на взнос
Сертификат на материнский капитал зачитывается в первоначальный взнос. Для многих семей именно это делает достижимым порог 20%, а в удачном раскладе — помогает добраться и до 50% с его ставкой 6%. Пенсионный фонд теперь перечисляет деньги банку напрямую, ждать месяцами, как раньше, не нужно.
Условие 3. Регистрация в регионе — новое требование 2026 года
Октябрьская реформа добавила и условие, о котором мало кто говорил раньше: прописку в регионе покупки. Логика законодателей понятна — льгота из федерального бюджета должна доставаться тем, кто реально живёт и работает в этом регионе, а не «ипотечным туристам», скупающим квартиры в тёплых краях в кредит. На практике банк запросит подтверждение регистрации или постоянного проживания в субъекте, где находится жильё. Если вы живёте и работаете в Уфе — проблем не будет: у большинства клиентов совпадает всё и так.
Тонкость, которую я всегда проговариваю: регистрация нужна у заёмщика, и это требование стоит уточнить в выбранном банке до подачи заявки — у банков могут быть свои трактовки «постоянного проживания» (например, реальное место работы или налоговая регистрация).
Условие 4. Исключения: когда ставка не выше 6% — независимо от шкалы
Шкала ставок — не единственный сценарий. Есть категории семей, для которых ставка фиксируется на уровне не выше 6% независимо от количества детей:
- семьи с ребёнком-инвалидом — государство компенсирует им повышенные расходы на жильё и лечение, поэтому ставка для них не повышается;
- отдельные случаи, определённые договором приобретения жилья — перечень стоит уточнять в актуальной редакции правил программы: он касается специфических ситуаций и периодически корректируется.
Для этих семей главная новость в том, что повышение ставки «на первого ребёнка» их не коснётся. Если у вас ребёнок-инвалид — не стесняйтесь прямо в банке спросить, под какой сценарий вас оформляют: иногда менеджеры по привычке считают по общей шкале, хотя для вашей семьи есть спецусловия.
Мини-чек-лист перед подачей заявки
- Ребёнку до 7 лет — есть, и до дня рождения достаточно времени?
- Первоначальный взнос — 20% минимум, а есть ли шанс добраться до 50% ради ставки 6%?
- Регистрация (прописка) в регионе покупки жилья — совпадает?
- Нет ли особых оснований для ставки 6% (ребёнок-инвалид, спецусловия договора)?
- Не оформлена ли уже семейная ипотека у вашего супруга или созаёмщика — помните про правило «одна семья — один кредит»?
Условия программы (возраст ребёнка, взносы 20% и 50%, регистрация, исключения) — по разбору реформ на Главбухе и Гарант.ру.
Дальше — самое обсуждаемое изменение года: что случилось с «донорской» ипотекой и кому теперь всё-таки можно привлечь созаёмщика со стороны.
Донорская ипотека: закрыта или всё-таки нет?
Это изменение года обсуждают на каждом ипотечном форуме, поэтому разберу его первым же предложением, без драмы: донорская ипотека как массовая схема закрыта с 1 февраля 2026 года. Но — и это важно — сама возможность привлечь созаёмщика со стороны не исчезла. Просто теперь она работает по другим правилам и с другими последствиями. Смотрите сами.
Как работала донорская схема до реформы
Что такое «донор», как выбирают донора, какие доли банки требуют выделять созаёмщику и почему адвокаты не советуют такие сделки даже между родными — я подробно разбирала это в отдельной статье: «Донорская ипотека или семейная ипотека с донором». Там же — живые вопросы читателей с ответами. Здесь же остановлюсь только на том, что изменилось с 2026 года.
Что именно изменилось с 1 февраля 2026 года
Новый принцип — «одна семья — одна льготная ипотека» — перекрывает сразу несколько лазеек:
- Супруги автоматически становятся созаёмщиками по одному кредитному договору — в том числе при наличии брачного договора. Две семейные ипотеки на мужа и жену оформить нельзя, как и «зарезервировать» льготу на второго супруга.
- Донором теперь может быть только близкий родственник основного заёмщика — посторонние люди и «арендованные» доноры, которые заполонили объявления в интернете, к сделке больше не допускаются.
- Жильё должно находиться в том же регионе, где прописаны участники договора — «ипотечный туризм», когда льготную квартиру в тёплом крае покупали в кредит ради ставки, тоже перекрыли.
- Правило распространяется на договоры, заключённые начиная с 1 февраля — даже если заявка была подана в январе. Решает дата подписания договора, а не дата обращения в банк.
Реакция рынка была предсказуемой: осенью 2025 года, когда стало ясно, что дни схемы сочтены, риелторы наперебой предлагали «успеть до февраля». Мы с коллегами видели очереди из желающих «успеть» — и именно паника вокруг дедлайна сделала эту схему слишком шумной. Министерство финансов прямо назвало причиной запрета злоупотребления: к 2026 году льгота всё чаще доставалась не семьям с детьми, а инвесторам, и это стало последней каплей.
Кого по-прежнему можно привлечь: разъяснение Минфина
А вот здесь многие ошибаются, думая, что созаёмщиков запретили вообще. В Минфине прямо разъяснили: привлекать третьих лиц можно, если дохода супругов не хватает для одобрения кредита по программе. Например, у молодой семьи мама в декрете, общий доход едва дотягивает до платежа под 10% — банк не пропустит заявку. Тогда в договор добавляют родителей: их доходы повышают «счёт» для банка, и кредит одобряют. Это не донорская схема в старом смысле — льготную ставку семья получает по своим детям, а не по чужим.
Важное уточнение по срокам: привлечь созаёмщика можно только до подписания договора — на этапе подачи заявки. После выдачи кредита состав сторон изменить нельзя: пришлось бы перезаключать договор или рефинансироваться, а это уже новая сделка. Поэтому мой совет клиентам прост: если чувствуете, что собственных доходов может не хватить, добавляйте родственников сразу, а не «потом докрутите».
Чем донорская схема опасна — коротко о главном
Даже в редких случаях, когда сделка с «донором» ещё проходит, я прошу клиентов трезво взвесить риски. Самые тяжёлые из них:
- Донор теряет своё право на семейную ипотеку — причём вместе с супругом: его «сжигает» участие в чужой сделке целиком.
- Донор становится совладельцем — банки требуют выделять ему долю, и были случаи, когда после погашения кредита совладелец требовал крупные суммы за отказ от неё.
- Солидарная ответственность — навсегда — если семья перестанет платить, платить придётся донору, независимо от устных договорённостей «по-честному».
⚠️ По каким признакам банки вычисляют фиктивного донора
После реформы банки настроены настороженно. Красные флажки, по которым банк откажет или запросит дополнительные документы: заёмщик и донор не в родстве и не живут вместе; дети, из-за которых оформляется льгота, не будут прописаны в покупаемой квартире; донор сразу отказывается от своей доли; доход донора резко падает сразу после сделки.
Семейная ипотека и развод: кто сохраняет право на льготу
Раз упомянула «одна семья — одна ипотека», надо сразу разобрать и развод — вопросы о нём мне задают чаще всего. Суть в том, что развод не «обнуляет» использованную льготу: пока действует кредит, новую семейную ипотеку этой семье не одобрят. Но есть сценарии, которые важно понимать заранее:
- Жильё остаётся одному супругу. Договор можно переоформить на одного из супругов — ставка сохранится, но банк проверит платёжеспособность оставшегося (и может потребовать новых созаёмщиков).
- Второй супруг выходит из договора. Право на свою семейную ипотеку он получит только при наличии собственных детей — на общего ребёнка от прежнего брака льготу оформить не получится: ребёнок должен быть на иждивении того, кто берёт кредит, а адреса регистрации родителя и ребёнка должны совпадать.
- Повторная льгота после погашения. Да, она возможна: если первая ипотека полностью выплачена и жильё продано, при рождении новых детей семья может рассчитывать на новую семейную ипотеку — уже по действующей шкале ставок.
И отдельная тонкость для тех, кто ещё не женат: если пара живёт в гражданском браке, ипотеку может оформить один родитель с ребёнком — без участия второго партнёра. Но если после оформления кредита пара зарегистрирует брак, второй супруг уже не сможет взять отдельную семейную ипотеку: право будет считаться использованным на уровне семьи.
Моя рабочая формула для сомневающихся
Донорская схема имела смысл, когда льготу нужно было «одолжить». После реформы правильнее думать наоборот: не подгонять кредит под чужой статус, а проверить, укладывается ли ваш платёж в программу со своим числом детей. Не хватает дохода — привлекайте родителей как созаёмщиков на этапе заявки. Не хватает суммы — оформляйте «двойной» кредит: льготный в пределах лимита и рыночный на остаток. Нужны две квартиры — считайте последовательность: сначала погасить одну, потом брать вторую. Во всех трёх случаях вы не рискуете ничьим правом на льготу.
По разъяснениям Минфина и практике банков: Российская газета, Банки.ру, Гарант.ру. Детальный разбор донорской схемы с мнениями экспертов и вопросами читателей — в нашей статье «Донорская ипотека или семейная ипотека с донором».
Дальше — редкий островок стабильности среди всех этих перемен: почему ставка на строительство дома осталась на уровне 6% и что это значит для тех, кто мечтает о собственном коттедже.
ИЖС: почему ставка 6% осталась без изменений
Пока все обсуждали, чья ставка вырастет, есть тема, о которой реформа почти не отозвалась: строительство дома по семейной ипотеке по-прежнему идёт под 6% — независимо от количества детей и региона. Это правило не изменилось: покупка земельного участка под застройку и стройка дома с господдержкой остались в «старых» условиях.
Почему государство сохранило именно этот сегмент? Логика считывается с полуслова: ИЖС развивает частное малоэтажное строительство и внутренние строительные отрасли — от кирпича до утеплителя, — и правительству выгодно держать приток заёмщиков в этом направлении даже ценой субсидий. Плюс объёмы там на порядок меньше, чем в многоквартирном сегменте, — субсидировать 6% по всей стране по ИЖС бюджету проще, чем по всем новостройкам.
Что это значит на практике
Семья с одним ребёнком, которая выбирает между квартирой и домом, может оказаться в неожиданной ситуации: квартира ей достанется под 10%, а дом — под 6%. Разница в платеже на одном и том же лимите 6 млн ₽ — около 11 700 ₽ в месяц. У меня этой осенью было два клиента, которые именно из-за этой арифметики развернули планы: вместо квартиры в центре — участок под Уфой и стройка. Один из них сказал фразу, которую я теперь цитирую: «Я не выбирал дом. За меня выбрала ставка».
Ограничение тоже есть, и оно существенное: государство субсидирует кредит на ИЖС не дольше 15 лет. То есть 6% вы платите первые 15 лет, а дальше — рыночная ставка, если срок кредита длиннее. На какую сумму рассчитывать, какие банки работают с ИЖС и как выглядит пошаговый процесс от выбора участка до введения дома в эксплуатацию, я подробно разбирала в отдельной статье: «Семейная ипотека на строительство дома: условия, требования, пошаговая инструкция».
Важная деталь из моей практики: на стройке дата завершения субсидии привязана к сроку кредита, а не к сроку стройки. Если дом строится три года, а кредит оформлен на 25 лет, «рыночный хвост» после 15 лет всё равно настанет — просто к тому времени вы уже будете жить в своём доме и, возможно, успеете досрочно погасить часть кредита. Поэтому для ИЖС я рекомендую закладывать срок кредита не «с запасом до 30 лет», а рационально: с расчётом на досрочное погашение.
Ограничение субсидии 15 годами: что будет с платежом потом
Это — самая недооценённая деталь октябрьской реформы. Люди приходят в банк, слышат «ставка 8%», и подписывают договор, не спросив главного: на какой срок эта ставка. А теперь она ограничена.
Механика такая: государство компенсирует банку разницу между рыночной и льготной ставкой только первые 15 лет кредита. Что происходит после этого срока, зависит от того, как именно прописаны условия в вашем договоре — и вот тут начинается самое интересное:
- Если остаток долга большой — платёж пересчитывается по рыночной ставке (в договорах обычно фигурирует формула «ключевая ставка + 2 процентных пункта» на момент выдачи). Платёж может вырасти вдвое и больше.
- Если семья гасила кредит активно — к 15-му году остаток долга небольшой, и даже рыночная ставка на него не страшна. Именно поэтому моя главная рекомендация: гасить досрочно до того, как кончится субсидия.
- Есть и приятная новость — при рождении второго и последующих детей можно пересмотреть ставку по новой шкале: семья с одним ребёнком, взявшая кредит под 10%, после рождения второго может уйти на 8%, а после третьего — на 6%. Это надо не забыть заявить банку: автоматом пересчёт не происходит.
Посчитаем на цифрах, чтобы стало понятно, о чём речь. Семья с двумя детьми из Уфы, кредит 8 млн ₽ на 20 лет под 8% (пример 1 из блока о таблицах). Первые 15 лет платёж около 66 900 ₽ в месяц. На 16-м году ставка меняется на рыночную, скажем «ключевая ставка на момент выдачи + 2 п.п.» — условно возьмём 21%: платёж пересчитывается на остаток долга. Если семья платила строго по графику, остаток к этому моменту составит около 3,4 млн ₽, и при аннуитете на оставшиеся 5 лет под ставку 21% платёж превращается примерно в 76 700 ₽. Если же семья первые годы гасила досрочно хотя бы по 100 тыс. ₽ в год, остаток составил бы около 2 млн ₽ — и платёж после 15 лет был бы около 45 000 ₽, то есть ниже исходного.
⚠️ Главный вывод из «правила 15 лет»
Сравнивать предложения банков нужно не по стартовой ставке, а по всей кривой платежей: первые 15 лет + платёж после. Два банка с одинаковой льготной ставкой 8% могут предложить разные «рыночные хвосты» — формулы привязки отличаются. Всегда просите у менеджера письменный расчёт платежа на 16-й год — и не стесняйтесь задать прямой вопрос: «По какой формуле пересчитывается ставка после окончания субсидирования?» Если менеджер отшучивается, это красный флажок.
Стратегия «заплатить меньше всего за льготный кредит»
После реформы оптимальная стратегия для семей со средним сроком кредита — сочетать две вещи: максимальный первоначальный взнос (помните про 50% со ставкой 6%) и планомерное досрочное погашение в первые годы. Семья, которая вышла на 6% через взнос и гасила активно, к концу субсидии может обнаружить, что переплатила банку меньше всех соседей по программе — без всяких реформ и лайфхаков.
О сроках субсидирования, пересчёте ставок и рождении детей — по разбору реформы на Гарант.ру; о ставке 6% на ИЖС и механике субсидий — Сравни.ру, Mail.ru Финансы. Пошаговый процесс оформления ИЖС — в нашей статье «Семейная ипотека на строительство дома».
Осталось два практических вопроса: что делать с кредитами, оформленными до реформы (спойлер: ваши условия в безопасности), и как собрать документы без лишних поездок в банк. Об этом — дальше.
Старый кредит: сохранятся ли прежние условия
Этот вопрос я получаю чаще всего от тех, кто оформил семейную ипотеку этой весной и летом. Отвечаю сразу и успокаивающе: договоры, заключённые до 1 октября 2026 года, продолжают действовать на прежних условиях — та ставка, что была зафиксирована при подписании, так и остаётся. Реформа не задним числом: если вы взяли кредит под 6% на 30 лет, вы платите 6% все 30 лет, и никакая октябрьская шкала вам не грозит.
Это правило работает и для семей с одним ребёнком, которым после реформы «повезло меньше»: новый платёж по 10% применяется только к новым договорам. Уже действующие не пересчитываются — государство в этом смысле разделило рынок на «до» и «после». На мой взгляд, это честно: человек не мог знать о будущей реформе в момент подписания, и обязывать его переплачивать было бы несправедливо.
Но есть одна тонкость: рефинансирование
Самая коварная точка — пересечение старого кредита с рефинансированием. Смотрите, что происходит: многие семьи взяли «комбо-ипотеку» — часть суммы льготную, часть рыночную — и теперь хотели бы перевести рыночную часть в другой банк под пониже. Так вот, при рефинансировании льготная часть семейной ипотеки сохраняет свою льготную ставку, а пересматривается только рыночная часть. Это закреплено правилами программы — и это хорошая новость.
Но есть обратная сторона, о которой мало кто знает: рефинансирование семейной ипотеки в другой банк может изменить дату и условия договора — а значит, есть риск, что новый договор будет оформлен уже по действующим правилам. Практический вывод из моей практики: если у вас старый договор с хорошими условиями — рефинансируйте только рыночную часть и только там, где банк прямо подтверждает сохранение льготных условий льготной части письмом. Устное «да-да, всё сохранится» — не документ.
⚠️ Когда старый договор всё-таки можно потерять
Прежние условия действуют, пока кредит обслуживается нормально. Договор может быть пересмотрен, если банк зафиксирует просрочки или выявит нарушения условий программы — например, если квартира сдаётся внаём вопреки требованиям, а статус «льготного» жилья оформлялся с нарушениями. Поэтому даже счастливым обладателям старых договоров я советую один раз перечитать свой кредитный договор: где там прописаны обязательства по использованию жилья.
И последний штрих: если после октября у вас родился ещё один ребёнок — проверьте, положено ли вам снижение ставки. По разъяснениям, семья, взявшая кредит до реформы под 6%, может после рождения детей пересмотреть условия в свою пользу — по логике реформы, чем больше детей, тем ниже ставка. Это делается через заявление в банк, и, судя по моим клиентам, далеко не все банки сами напоминают о такой возможности.
О сохранении условий старых договоров и правилах рефинансирования — разбор реформы на Гарант.ру; комментарий о пересчёте рыночной части комбо-ипотеки — РИА Недвижимость.
Пошаговый чек-лист оформления семейной ипотеки в 2026 году
Под занавес — рабочий инструмент. Этот порядок действий я прошу распечатывать всех клиентов, которые собираются оформлять семейную ипотеку после реформы. Пройдите по шагам сверху вниз — и вы не пропустите ни одного дедлайна.
- Проверьте право на программу. Хотя бы один ребёнок младше 7 лет? Договор будет подписан до его дня рождения? Не оформлена ли семейная ипотека у супруга (правило «одна семья — один кредит»)? Если хотя бы на один вопрос ответ «нет» — программа вам пока недоступна, и лучше знать это до похода в банк.
- Определите свою ставку. Посчитайте детей и найдите свою строку в таблицах выше (для Башкортостана — Таблица 1). Запомните два ключевых числа: вашу ставку и ваш лимит кредита.
- Посчитайте сценарий с взносом 50%. Если у вас есть накопления или их можно собрать (плюс маткапитал), сравните два варианта: большая сумма под вашу ставку против меньшей суммы под 6%. Разница бывает как в пользу взноса, так и против — считайте в рублях, а не на глазок.
- Оцените платёж после 15 лет. Если берёте кредит на срок больше 15 лет, запросите у менеджера письменный расчёт платежа на 16-й год. Сравните «рыночный хвост» между банками — там скрыта главная разница между предложениями.
- Решите вопрос с созаёмщиками до заявки. Дохода супругов не хватает? Привлекайте родителей сразу, на этапе подачи заявки — после подписания договора состав сторон не меняется. И помните: созаёмщик «сжигает» своё право на будущую семейную ипотеку.
- Подтвердите регистрацию в регионе покупки. Для Уфы и республики всё просто, но если покупаете жильё в другом субъекте — сначала уточните в банке, как он трактует требование о регистрации.
- Выберите банк по полному списку условий, а не по рекламной ставке: кто выдаёт кредит на вторичку, какие комиссии за выдачу и обслуживание, как считается ставка после субсидии, есть ли программы пересчёта ставки при рождении детей.
- Соберите документы. Паспорта всех участников, свидетельства о рождении детей (или документы об усыновлении), СНИЛС, справки о доходах всех заёмщиков и созаёмщиков, подтверждение первоначального взноса, документы на маткапитал, если он идёт во взнос. Для ИЖС добавятся документы на землю и проект.
- Подайте заявку и следите за датой договора. Помните: применяются правила той даты, когда подписан кредитный договор, — не когда подана заявка и не когда банк выдал одобрение. Если дедлайн близко (день рождения ребёнка, изменение правил), не откладывайте подписание на последний день.
- После выдачи — заложите план досрочного погашения. Даже небольшие регулярные досрочные платежи в первые годы радикально снижают платёж после окончания субсидии. Это единственная стратегия, которая работает при любых ставках.
Где взять помощь бесплатно
В Башкортостане семьи могут проконсультироваться по льготным программам в отделении «Дом.РФ» и в центрах «Мои документы» — там подскажут и про семейную ипотеку, и про региональные меры поддержки (например, доплаты к маткапиталу и субсидии многодетным). А если хотите разобраться в сделке с профессиональной стороны — наша ассоциация как раз занимается оценкой и юридической проверкой недвижимости: avprrb.ru.
FAQ: частые вопросы о семейной ипотеке после реформы 2026 года
Собрала вопросы, которые мне чаще всего задают в офисе, в соцсетях и в комментариях к нашим статьям. Отвечаю коротко — с датами и цифрами, без «смотрите в договоре».
Какая ставка семейной ипотеки в 2026 году?
С 1 октября 2026 года ставка зависит от числа детей: 10% на одного ребёнка, 8% — на двоих, 6% — на троих, 4% — на четверых и 2% — на пятерых и более. В Москве, Санкт-Петербурге и их областях ставки выше на 2 п.п. (от 4% до 12%). По договорам, подписанным до 1 октября, действует прежняя единая ставка 6%. Исключение — первоначальный взнос от 50%: тогда ставка фиксируется на уровне 6% независимо от числа детей.
Какая ставка семейной ипотеки в Башкортостане и Уфе?
К Республике Башкортостан применяется общероссийская шкала: от 10% на одного ребёнка до 2% на пятерых и более. «Столичные» ставки и лимиты (12–18 млн ₽) в Башкортостане не действуют, даже если кредит оформляется в московском банке. Максимальный лимит льготного кредита в республике — от 6 до 10 млн ₽ в зависимости от числа детей.
Сколько детей нужно для семейной ипотеки?
Хватит и одного — главное, чтобы хотя бы один ребёнок был младше 7 лет на дату подписания кредитного договора. Возраст остальных детей не важен. Двое, трое и больше детей влияют не на право участия, а на ставку: чем их больше, тем она ниже.
Дают ли семейную ипотеку с одним ребёнком в 2026 году?
Да, если ребёнку меньше 7 лет. Но это самая дорогая категория заёмщиков: ставка с 1 октября 2026 года — 10% в большинстве регионов, а лимит кредита сокращён до 6 млн ₽. Если есть возможность внести от 50% стоимости жилья, ставка снижается до 6% — для многих семей с одним ребёнком это выход.
Действует ли правило «одна семья — одна ипотека» на заявки, поданные до 1 февраля 2026 года?
Да. Правило привязано к дате подписания кредитного договора, а не к дате подачи заявки или банковского одобрения. Если договор подписан 1 февраля 2026 года или позже, супруги обязаны быть созаёмщиками по одному кредиту — даже если заявку одобрили ещё в январе.
Что с донорской ипотекой после 1 февраля 2026 года?
Массовая схема закрыта: донором может быть только близкий родственник заёмщика, супруги обязаны быть созаёмщиками, а жильё должно находиться в регионе их регистрации. Разрешённый сценарий — привлечь родителей или других родственников созаёмщиками, если дохода супругов не хватает для одобрения кредита; сделать это можно только до подписания договора. Подробный разбор — в нашей статье «Донорская ипотека или семейная ипотека с донором».
Можно ли взять семейную ипотеку второй раз?
Пока действует первый льготный кредит — нет: правило «одна семья — одна льготная ипотека» запрещает вторую параллельную. Но после полного погашения первой ипотеки право можно реализовать снова — при рождении новых детей (то есть при появлении ребёнка младше 7 лет) и по ставке действующей шкалы. Развод право не «восстанавливает»: пока кредит не закрыт, новая семейная ипотека этой семье не одобряется.
Что будет с семейной ипотекой через 15 лет?
После 15 лет государство прекращает субсидировать льготную ставку, и кредит пересчитывается по рыночной формуле — обычно «ключевая ставка на момент выдачи + 2 п.п.». Насколько вырастет платёж, зависит от остатка долга: при активном досрочном погашении платёж после 15 лет может остаться ниже исходного, при выплате строго по графику — вырасти на 10–30%. Поэтому при выборе банка запрашивайте письменный расчёт платежа на 16-й год.
Какой первоначальный взнос нужен для семейной ипотеки?
Минимум — 20% от стоимости жилья. Взнос материнским капиталом зачитывается. Есть и премиальный порог: при взносе от 50% ставка фиксируется на уровне 6% независимо от числа детей и региона — после октябрьской реформы это часто самый выгодный сценарий для семей с одним ребёнком.
Можно ли построить дом по семейной ипотеке в 2026 году?
Да, и это одно из самых выгодных направлений программы: ставка на строительство дома и покупку участка под ИЖС осталась 6% — независимо от числа детей. Ограничение одно: субсидируется не дольше 15 лет кредита. Пошаговый процесс оформления — в нашей статье «Семейная ипотека на строительство дома».
Сохранятся ли условия по кредитам, оформленным до 1 октября 2026 года?
Да, все договоры, подписанные до 1 октября, действуют на прежних условиях до полного погашения — реформа не имеет обратной силы. Риск есть только при рефинансировании в другой банк: новый договор может быть оформлен уже по действующим правилам, поэтому льготную часть рефинансируйте только при письменном подтверждении сохранения условий.
Снизят ли ставку, если после оформления ипотеки родится ещё один ребёнок?
Да, такой механизм предусмотрен: семья с одним ребёнком, взявшая кредит под 10%, после рождения второго может пересчитать ставку на 8%, после третьего — на 6%. Но пересчёт не происходит автоматически — нужно подать заявление в банк. Договоры, оформленные до 1 октября 2026 года под 6%, снизить и так нельзя — но и повышать их не будут.
Нужна ли прописка в регионе, где покупаешь жильё по семейной ипотеке?
Да, октябрьская реформа закрепила требование о регистрации (постоянном проживании) в регионе покупки. Это перекрыло «ипотечный туризм» — покупку льготного жилья в одних регионах людьми из других. Практический совет: уточните в банке, как он подтверждает проживание, до подачи заявки — трактовки у банков различаются.
Чем семейная ипотека отличается от льготной ипотеки на новостройки?
После реформ 2026 года семейная — фактически единственная широкая льготная программа для новостроек с реальными ставками: рыночные льготные программы стоят заметно дороже. Семейная ипотека охватывает и вторичное жильё, чего «новостроечные» программы не позволяют, а для ИЖС даёт ставку 6%. Полный обзор программ — в нашей рубрике «Ипотека».
Вместо заключения: к чему всё пришло
Если сжать всю статью до одной мысли, то она такая: семейная ипотека в 2026 году перестала быть «ставкой для всех» и стала точным инструментом, который по-разному бьёт по разным семьям. Многодетным она стала щедрее, чем когда-либо. Семьям с одним ребёнком — дороже, но с обходным путём через взнос 50%. Инвесторам и схематикам — закрыта. А всем без исключения — теперь с таймером: льготная ставка живёт максимум 15 лет, и кто не позаботится о досрочном погашении, заплатит за это в конце срока.
Мой общий совет не изменился со времён первых госпрограмм: считайте в рублях, а не в процентах. Запрашивайте письменные расчёты, сравнивайте банки по полному сценарию «взнос — ставка — платёж на 16-й год», фиксируйте даты договоров и заявления о пересмотре ставки. И если сомневаетесь в конкретной сделке — приходите: наша ассоциация занимается юридической проверкой и оценкой недвижимости в Башкортостане не первый год, разберём и вашу.
Статья обновляется по мере изменений в программе. Последняя проверка данных — 8 октября 2026 года.